Ngày 02/10, Hiệp hội Bia – Rượu – Nước giải khát Việt Nam (VBA) đã gửi Công văn số 74/CV-VBA về việc “Xem xét vướng mắc về chính sách giảm thuế GTGT 2% đối với mặt hàng nước giải khát có đường” tới các cơ quan có thẩm quyền, gồm: Chủ tịch Quốc hội, các Ủy ban của Quốc hội, Mặt trận Tổ quốc Việt Nam, Thủ tướng Chính phủ, Văn phòng Chính phủ, Bộ Tài chính, Bộ Tư pháp và VCCI.
Trong những năm qua, chính sách giảm thuế GTGT đã phát huy hiệu quả, giúp đạt được hai mục tiêu là hỗ trợ tăng trưởng kinh tế từ phía sản xuất – kinh doanh, từ phía tiêu dùng và ổn định kinh tế vĩ mô, kiểm soát lạm phát. Vì vậy, Quốc hội đã tiếp tục xem xét và thông qua Nghị quyết số 204/2025/QH15 ngày 17/6/2025 (“Nghị quyết 204”) để kéo dài thêm chính sách giảm thuế GTGT giảm 2% đến hết 31/12/2026. Tiếp đó, Chính phủ đã ban hành Nghị định số 174/2025/NĐ-CP ngày 30/6/2025 quy định chi tiết việc giảm thuế GTGT theo Nghị quyết số 204/2025/QH15 (“Nghị định 174”).
Tuy nhiên, trong Phụ lục 2 kèm theo Nghị định 174, mặt hàng “nước giải khát theo Tiêu chuẩn quốc gia (“TCVN”) có hàm lượng đường trên 5g/100ml” (“NGK có đường trên 5g/100ml”) nằm trong Danh mục hàng hóa, dịch vụ chịu thuế tiêu thụ đặc biệt (“TTĐB”) không được giảm thuế GTGT từ ngày 01/01/2026 đến 31/12/2026.
Luật Thuế TTĐB số 66/2025/QH15 ngày 14/6/2025 (“Luật thuế TTĐB số 66”), quy định tại điểm l khoản 1 Điều 2 và khoản 1 Điều 8, mặt hàng “nước giải khát theo TCVN có hàm lượng đường trên 5g/100ml” được bổ sung vào đối tượng chịu thuế TTĐB với thuế suất 8% áp dụng từ 01/01/2027.
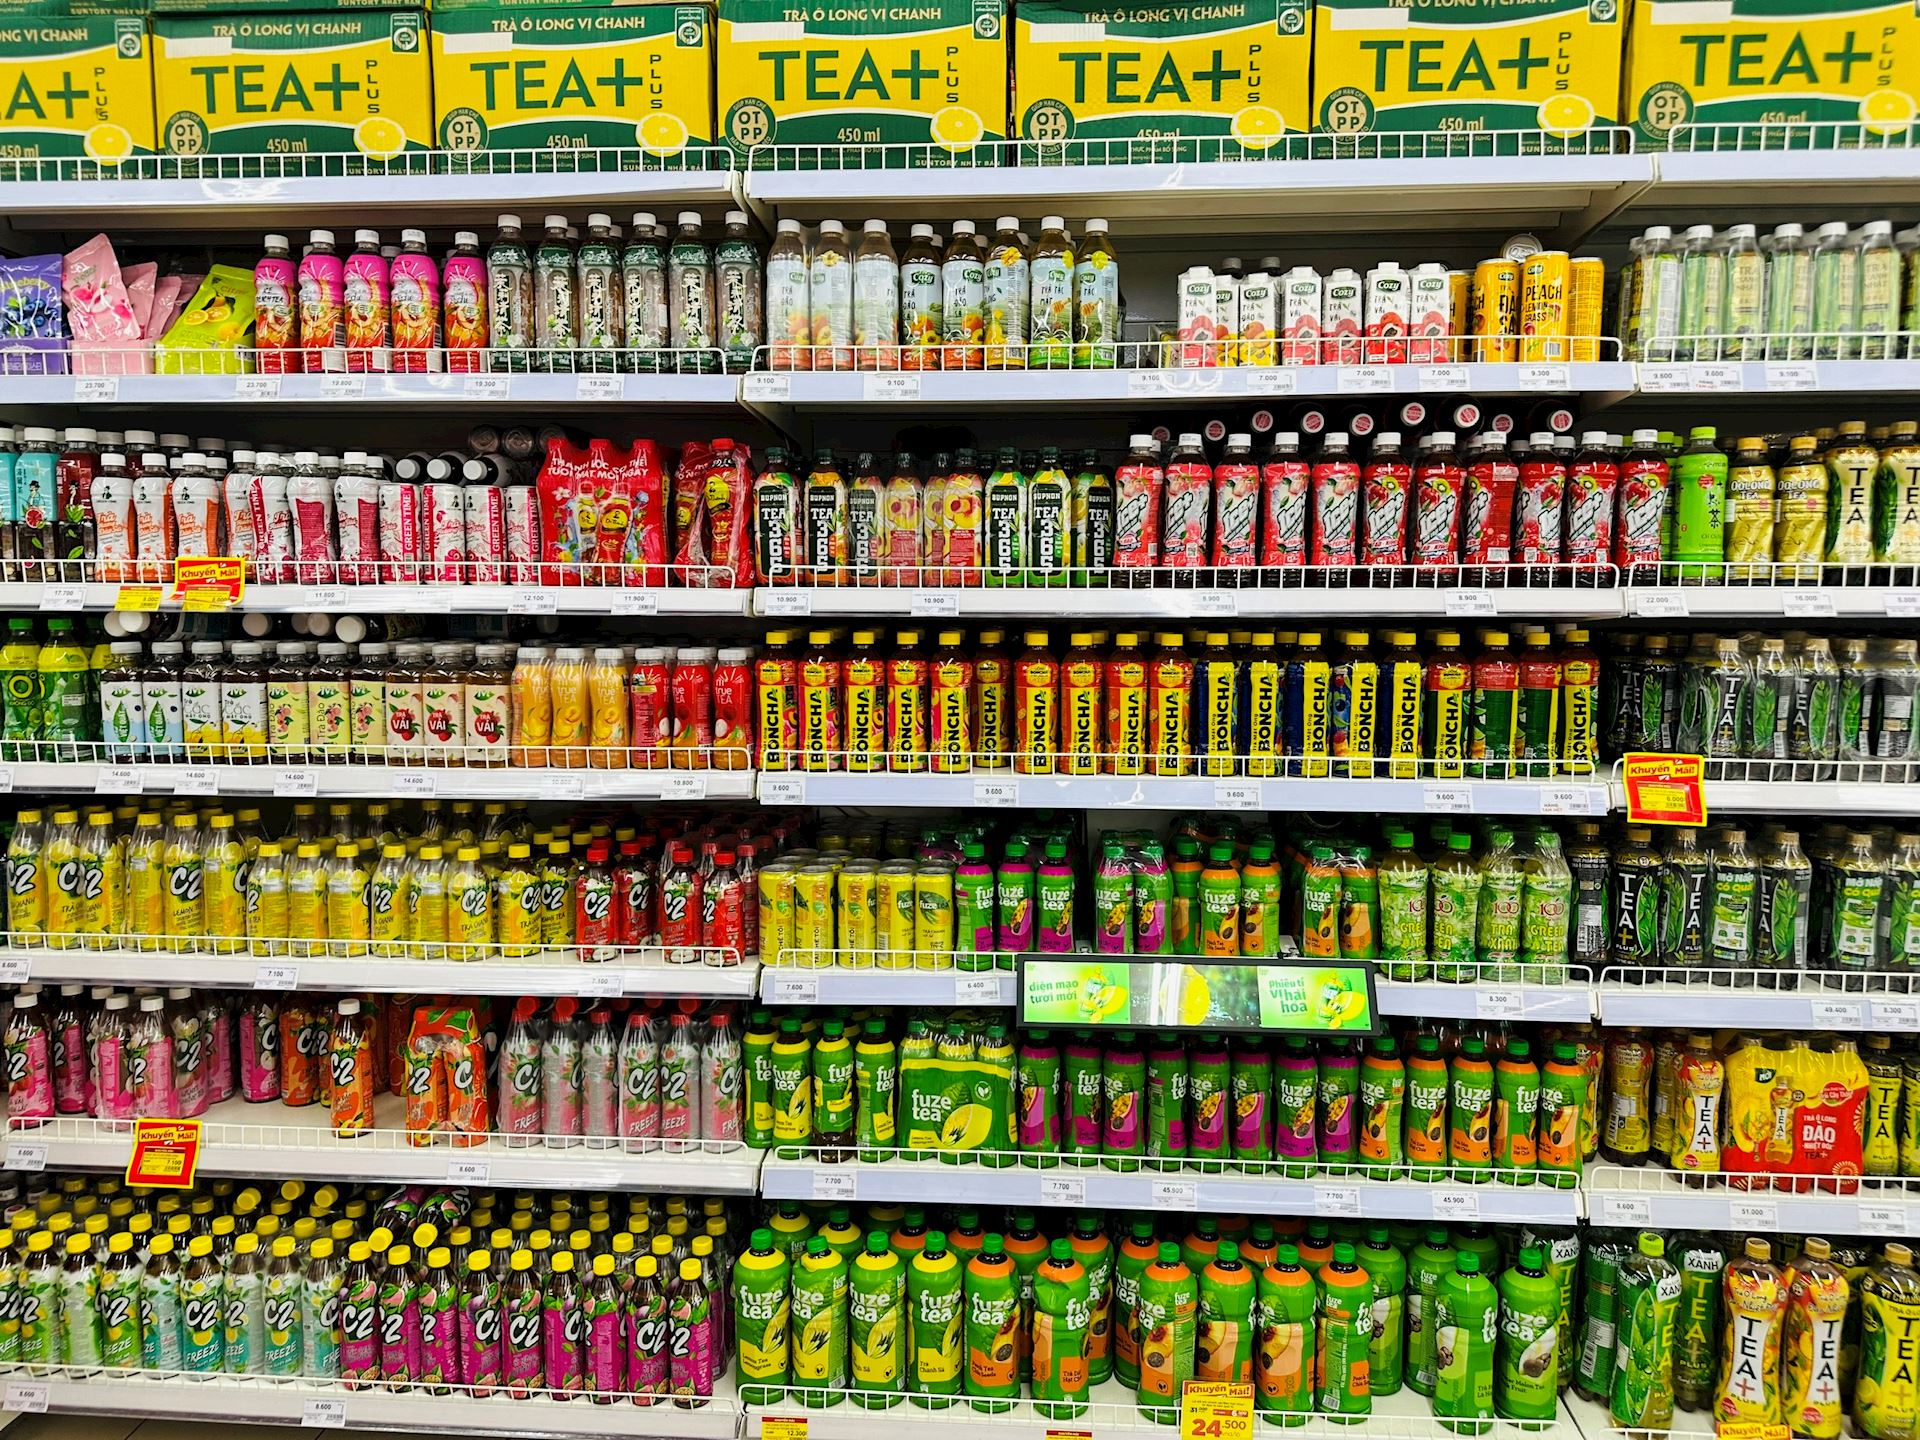
Sau khi nhận được ý kiến của hội viên về vấn đề này, Hiệp hội VBA đã nghiên cứu và xin được kính đề nghị Quốc hội xem xét về cách diễn giải, cách hiểu cũng như tính nhất quán của các quy định pháp luật phù hợp nhằm điều chỉnh bằng các văn bản quy phạm pháp luật rõ ràng để các bên liên quan thực hiện theo hướng mặt hàng NGK có đường trên 5g/100ml tiếp tục được hưởng chính sách ưu đãi giảm thuế GTGT 2% như các mặt hàng NGK khác trong thời gian chưa bắt đầu chịu thuế TTĐB (tức là trong năm 2026) vì những lý do sau đây:
1. Nghị quyết 204 quy định rõ việc giảm thuế GTGT 2% cho các mặt hàng trừ “sản phẩm hàng hóa và dịch vụ chịu thuế tiêu thụ đặc biệt”. Mặt hàng “nước giải khát theo Tiêu chuẩn quốc gia (“TCVN”) có hàm lượng đường trên 5g/100ml” (“NGK có đường trên 5g/100ml”) bắt đầu chịu thuế TTĐB từ 1/1/2027 với thuế suất 8% theo Luật thuế TTĐB số 66. Vì vậy, Hiệp hội VBA và các doanh nghiệp hiểu rằng mặt hàng NGK có đường trên 5g/100ml sẽ tiếp tục được hưởng chính sách giảm thuế GTGT 2% như các mặt hàng nước giải khát khác đến hết 31/12/2026.
2. Luật ban hành văn bản quy phạm pháp luật có quy định rõ “Ngôn ngữ sử dụng trong văn bản quy phạm pháp luật phải chính xác, phổ thông, cách diễn đạt phải rõ ràng, dễ hiểu”. Hiệp hội VBA và các doanh nghiệp thấy rằng, quy định pháp luật đã rất rõ ràng về đối tượng chịu thuế TTĐB mới được bổ sung là mặt hàng NGK có đường trên 5g/100ml và thời gian áp dụng thuế TTĐB đối với mặt hàng này là từ 1/1/2027. Vì vậy, không nên diễn giải theo hướng do Luật thuế TTĐB số 66 có hiệu lực từ 1/1/2026 để áp dụng mặt hàng NGK có đường trên 5g/100ml thuộc đối tượng chịu thuế TTĐB từ 1/1/2026. Cách diễn giải quy định pháp luật này tại Phụ lục 2 Nghị định 174 là chưa thuyết phục, hợp lý và có thể gây ảnh hưởng tới quyền lợi các doanh nghiệp.
- Chúng tôi thấy rằng, tiếp tục duy trì giảm thuế GTGT trong năm 2026 đối với mặt hàng NGK có đường trên 5g/100ml, như các mặt hàng nước giải khát khác là cùng với các giải pháp hỗ trợ về thuế, phí, lệ phí khác đã và đang tạo điều kiện rất lớn giúp doanh nghiệp giảm được chi phí sản xuất, tăng lợi nhuận, tăng khả năng kích cầu. Theo tính toán của Bộ Tài chính, từ năm 2022-2024, chính sách giảm thuế GTGT đã hỗ trợ cho doanh nghiệp và người dân trung bình 50 nghìn tỉ đồng mỗi năm, đã góp phần kích cầu tiêu dùng nội địa tăng cao với tổng mức bán lẻ hàng hóa dịch vụ tăng gần 20% năm 2022 và tiếp tục gần 10% các năm tiếp theo, giúp cho đất nước hoàn thành thắng lợi toàn diện các mục tiêu phát triển kinh tế-xã hội năm 2024, đạt và vượt toàn bộ 15/15 chỉ tiêu. Việc ban hành Nghị quyết 204, tiếp tục duy trì chính sách giảm thuế GTGT đến hết năm 2026 sẽ kỳ vọng đem lại những kết quả to lớn hỗ trợ doanh nghiệp, giúp đạt chỉ tiêu tăng trưởng GDP 8,3-8,5% và hai con số cho giai đoạn tiếp theo.
- Thêm nữa, chính sách này là bước đệm cần thiết giúp doanh nghiệp nói chung, đặc biệt doanh nghiệp trong ngành nước giải khát có thêm thời gian lên kế hoạch đầu tư vào nghiên cứu, điều chỉnh sản phẩm và chiến lược kinh doanh để thích ứng và chuẩn bị cho giai đoạn chính thức áp dụng thuế TTĐB từ năm 2027, theo đúng tinh thần áp dụng lộ trình thuế TTĐB nhằm khoan thư sức cho doanh nghiệp. Trong bối cảnh ngành nước giải khát đang đối mặt với nhiều thách thức chồng chất: sản lượng tiêu thụ sụt giảm liên tục trong những năm gần đây, đặc biệt là mức giảm đáng kể từ giai đoạn 2022-2024, buộc các doanh nghiệp phải đối mặt với tình trạng dư thừa công suất, tồn kho cao và áp lực giảm giá để duy trì sản xuất. Bên cạnh đó, chi phí đầu vào tăng cao, sức mua yếu và sự cạnh tranh gay gắt từ thị trường phi chính thức đang gây áp lực lớn lên doanh thu và lợi nhuận của doanh nghiệp.
- Theo tính toán tại “Báo cáo đánh giá tác động chính sách giảm 2% thuế GTGT loại trừ đối với mặt hàng Nước giải khát có đường trên 5g/100ml trong năm 2026” của Viện Nghiên cứu Đồ uống Việt Nam, việc không tiếp tục giảm thuế GTGT 2% cho mặt hàng NGK có đường trên 5g/100ml trong năm 2026 có thể làm ảnh hưởng tới các ngành và các doanh nghiệp đồ uống với con số ước tính trên 1 nghìn tỷ đồng (từ thuế GTGT). So với tổng ngân sách Nhà nước ước giảm khoảng 50 nghìn tỉ đồng từ chính sách thuế giảm thuế GTGT, con số gần 1 nghìn tỉ đồng không phải là quá lớn nhưng lại là một nguồn hỗ trợ có ý nghĩa vô cùng to lớn đối với ngành, doanh nghiệp trong năm 2026 để vượt qua giai đoạn khó khăn để phục hồi và phát triển, góp phần vào mục tiêu tăng trưởng kinh tế-xã hội và phát triển bền vững mà Quốc hội và Chính phủ đang hướng tới.
VBA bày tỏ mong muốn các cơ quan quản lý xem xét điều chỉnh để đảm bảo tính nhất quán của pháp luật, tạo môi trường kinh doanh thuận lợi, góp phần hỗ trợ doanh nghiệp ổn định sản xuất, duy trì việc làm và đóng góp vào tăng trưởng kinh tế - xã hội.
CHI TIẾT: TẠI ĐÂY
Nguyễn Anh